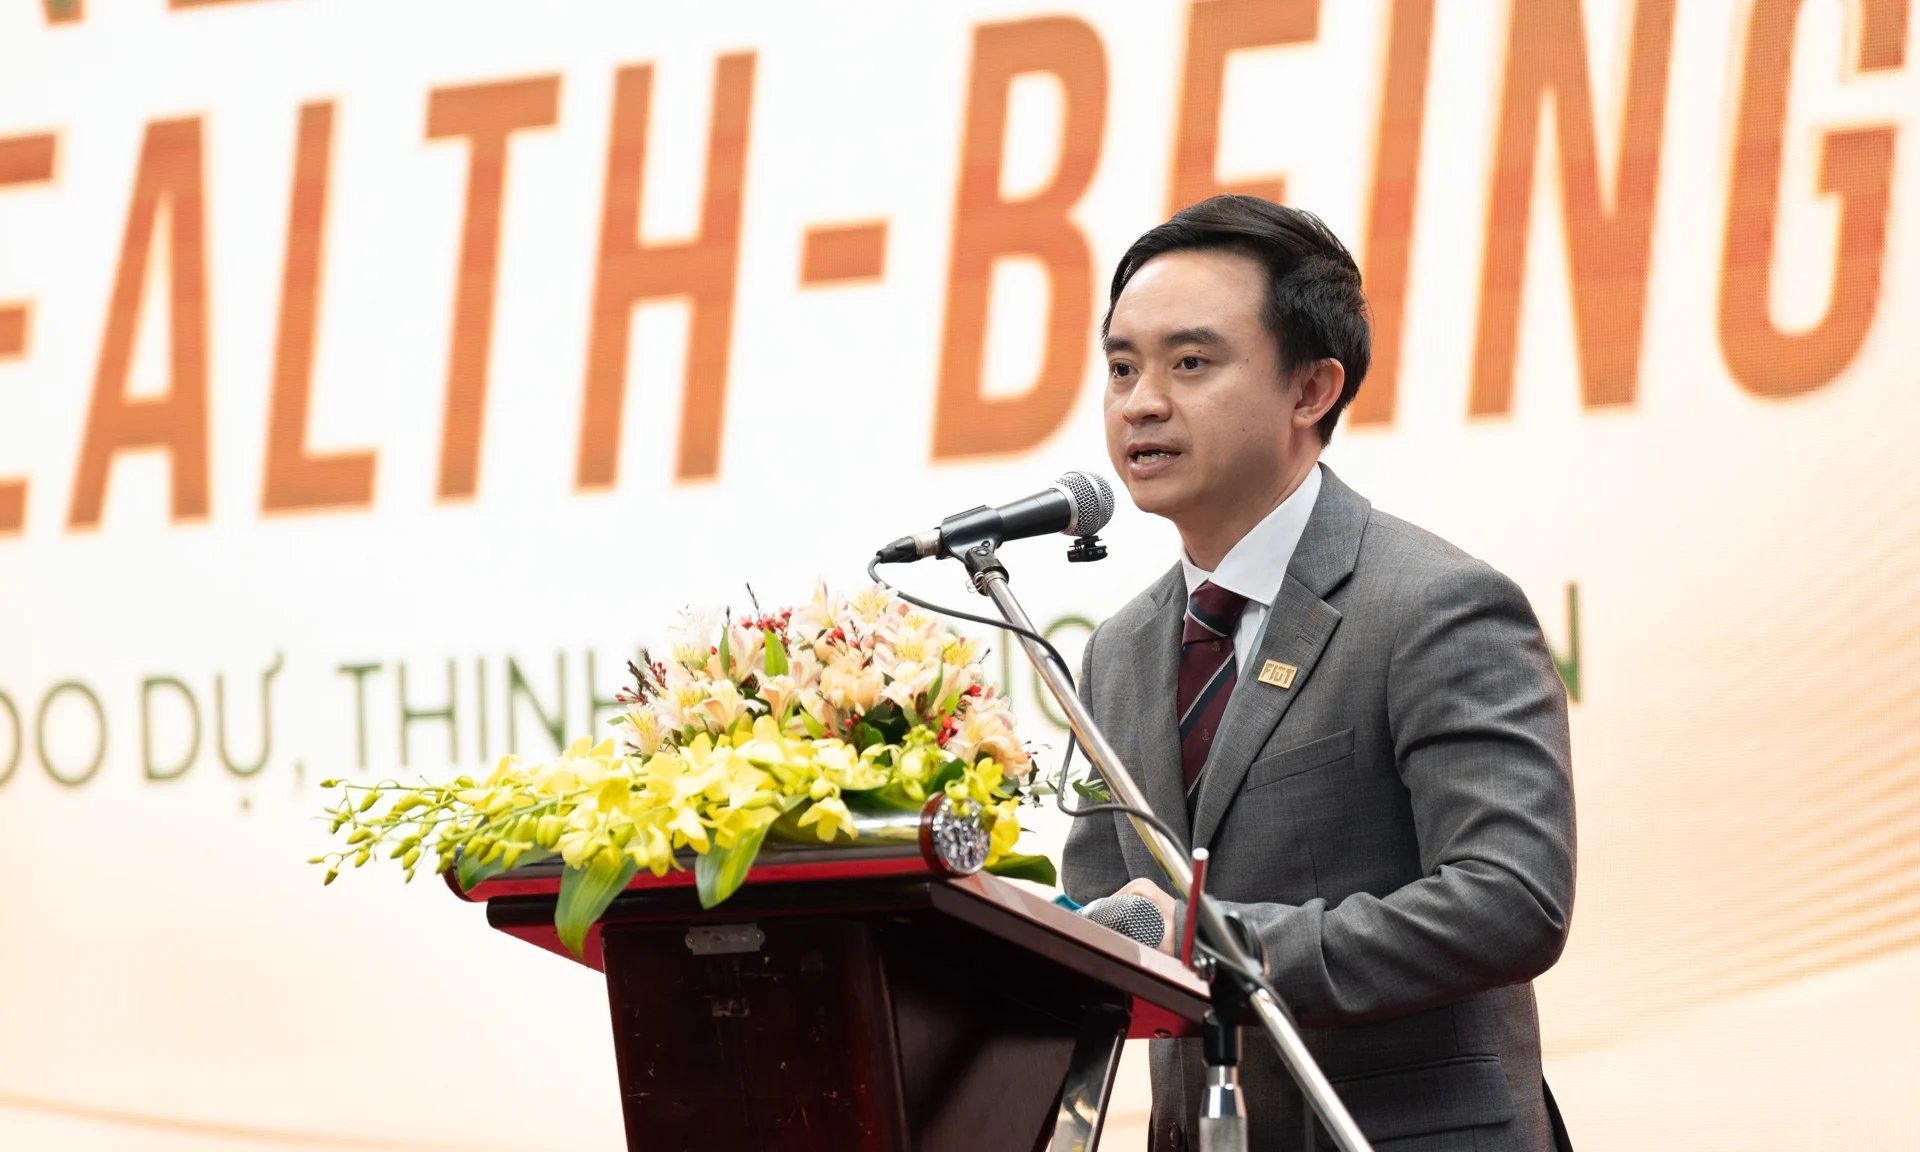
Ông Ngô Thành Huấn – CEO của FIDT cho rằng, giá trị của người làm nghề quản lý gia sản sẽ gắn với chữ thịnh vượng, hạnh phúc và bình an chứ không đơn giản chỉ là kiếm được nhiều tiền.
Quản lý gia sản khác với quản lý tài sản
Chia sẻ tại buổi Toạ đàm quản lý gia sản 2026 “Unlocking Wealth – Being” ngày 11/01, ông Ngô Thành Huấn – CEO Công ty cổ phần Đầu tư và Quản lý Tài sản FIDT nhìn nhận, một thực trạng hiện nay của thị trường tài chính Việt Nam có 2 cụm từ đang bị hiểu nhầm sâu sắc, mặc dù bản chất khác nhau từ chuyên môn, phương pháp làm nghề, cách thu phí tư vấn, cũng như giá trị mang lại cho khách hàng đó là quản lý gia sản và quản lý tài sản.
Ông Huấn phân tích rõ, quản lý tài sản – thuật ngữ chuyên môn gọi là Asset Management mà khung tạo ra nghề này đó là năng lực về quản lý đầu tư, cụ thể các chứng nhận quốc tế như CFA, CPA. Liên quan đến nghề này hiện là các công ty chứng khoán, các môi giới chứng khoán hoặc các quỹ đầu tư ví dụ Dragon Capital. Trong vai trò của người quản lý tài sản, họ chỉ cần làm một nhiệm vụ đó là đầu tư hiệu quả, ở đây khách hàng không có quyền yêu cầu gặp người quản lý tài sản của mình.
“Ở góc độ nghề này, chuyên gia đầu tư họ không quan tâm đến nhu cầu, mục tiêu về giáo dục, hưu trí…của khách hàng, không cần biết thu nhập bao nhiêu, đã có bảo vệ tài chính ra sao. Người làm quản lý tài sản chỉ nhận tiền, sau đó phân tích kỹ thuật, tập trung số liệu và tạo lợi nhuận cho việc đầu tư”, ông Huấn nói điểm khác biệt.
Đối với nghề quản lý gia sản lại rất khác, đây là một công việc thiên về tâm lý học, kỹ năng coaching, kỹ năng thấu cảm khách hàng, lắng nghe các nhu cầu, mục tiêu cuộc đời về giáo dục, hưu trí, chăm sóc cha mẹ…chứ không phải giúp cho khách hàng kiếm tiền nhiều hơn.
Người làm nghề này ngoài khung năng lực về đầu tư, họ cần khung năng lực về hoạch định bảo hiểm, tối ưu thuế thu nhập cá nhân, hoạch định hưu trí, tín dụng và đầu tư đa lớp tài sản. Giá trị họ mang lại cho khách hàng sẽ gắn với chữ thịnh vượng, hạnh phúc và bình an chứ không phải kiếm nhiều tiền.
Ông Ngô Thành Huấn dẫn ví dụ luật thuế thừa kế tại Việt Nam nếu người cha để lại thừa kế cho các con cổ phần doanh nghiệp thì sẽ phải chịu thuế 10%, 200 tỷ sẽ nộp thuế 20 tỷ. Nhưng một người cố vấn tài chính hiểu được vấn đề này, cổ phần được dịch chuyển trước khi người cha trút hơi thở cuối cùng, thuế chỉ là 0,1%, tức từ 20 tỷ chỉ còn phải nộp 200 triệu. Như vậy đã tiết kiệm cho khách hàng số tiền lớn.
“Người làm quản lý tài sản là một bác sỹ chuyên khoa tim mạch, thần kinh…còn người làm quản lý gia sản lại là một người bác sỹ đa khoa, hiểu sâu sắc bức tranh tài chính của khách hàng”, đại diện FIDT ví von.
Thịnh vượng không phải mua tài sản gì, trước hết phải kiểm tra FHC
Vậy làm sao để bắt đầu hành trình thịnh vượng của mỗi người, đại diện FIDT kể một câu chuyện thực tế ngược nhau mà ông đã trải nghiệm từ thị trường tài chính phát triển như ở Úc đến Việt Nam.
Ông Huấn cho biết, khi đi du học về nước, một số nhà đầu tư, khách hàng Việt nam thường hỏi câu cửa miệng rằng: Có kênh đầu tư nào có thể lời gấp 2 hoặc gấp 3 trong một năm.“Có, ví dụ đi ăn cướp chẳng hạn”, ông Huấn nói vui.
Nhưng ngược lại, sự khác biệt ở thị trường Úc khi khách hàng họ thường bắt đầu với câu hỏi: Họ đang có tài sản, dòng tiền như này thì 3 năm nữa muốn con cái học hành, 5 năm nữa muốn mua căn nhà, 10 năm tới muốn một cuộc sống như thế kia thì cần phải làm gì?
“Cái này không phải là lỗi của người Việt bởi trước đây 12 năm phổ thông không được học một chữ nào về quản lý tài chính”, ông Huấn nêu nguyên nhân.
Do chúng ta không được học về tài chính cá nhân, nên luôn đặt câu hỏi là cuộc đời tôi cần bao nhiêu tiền. Mà câu hỏi đúng và giá trị một người quản lý gia sản mang lại cho khách hàng đó là cần thực hiện mục tiêu gì trong cuộc sống.
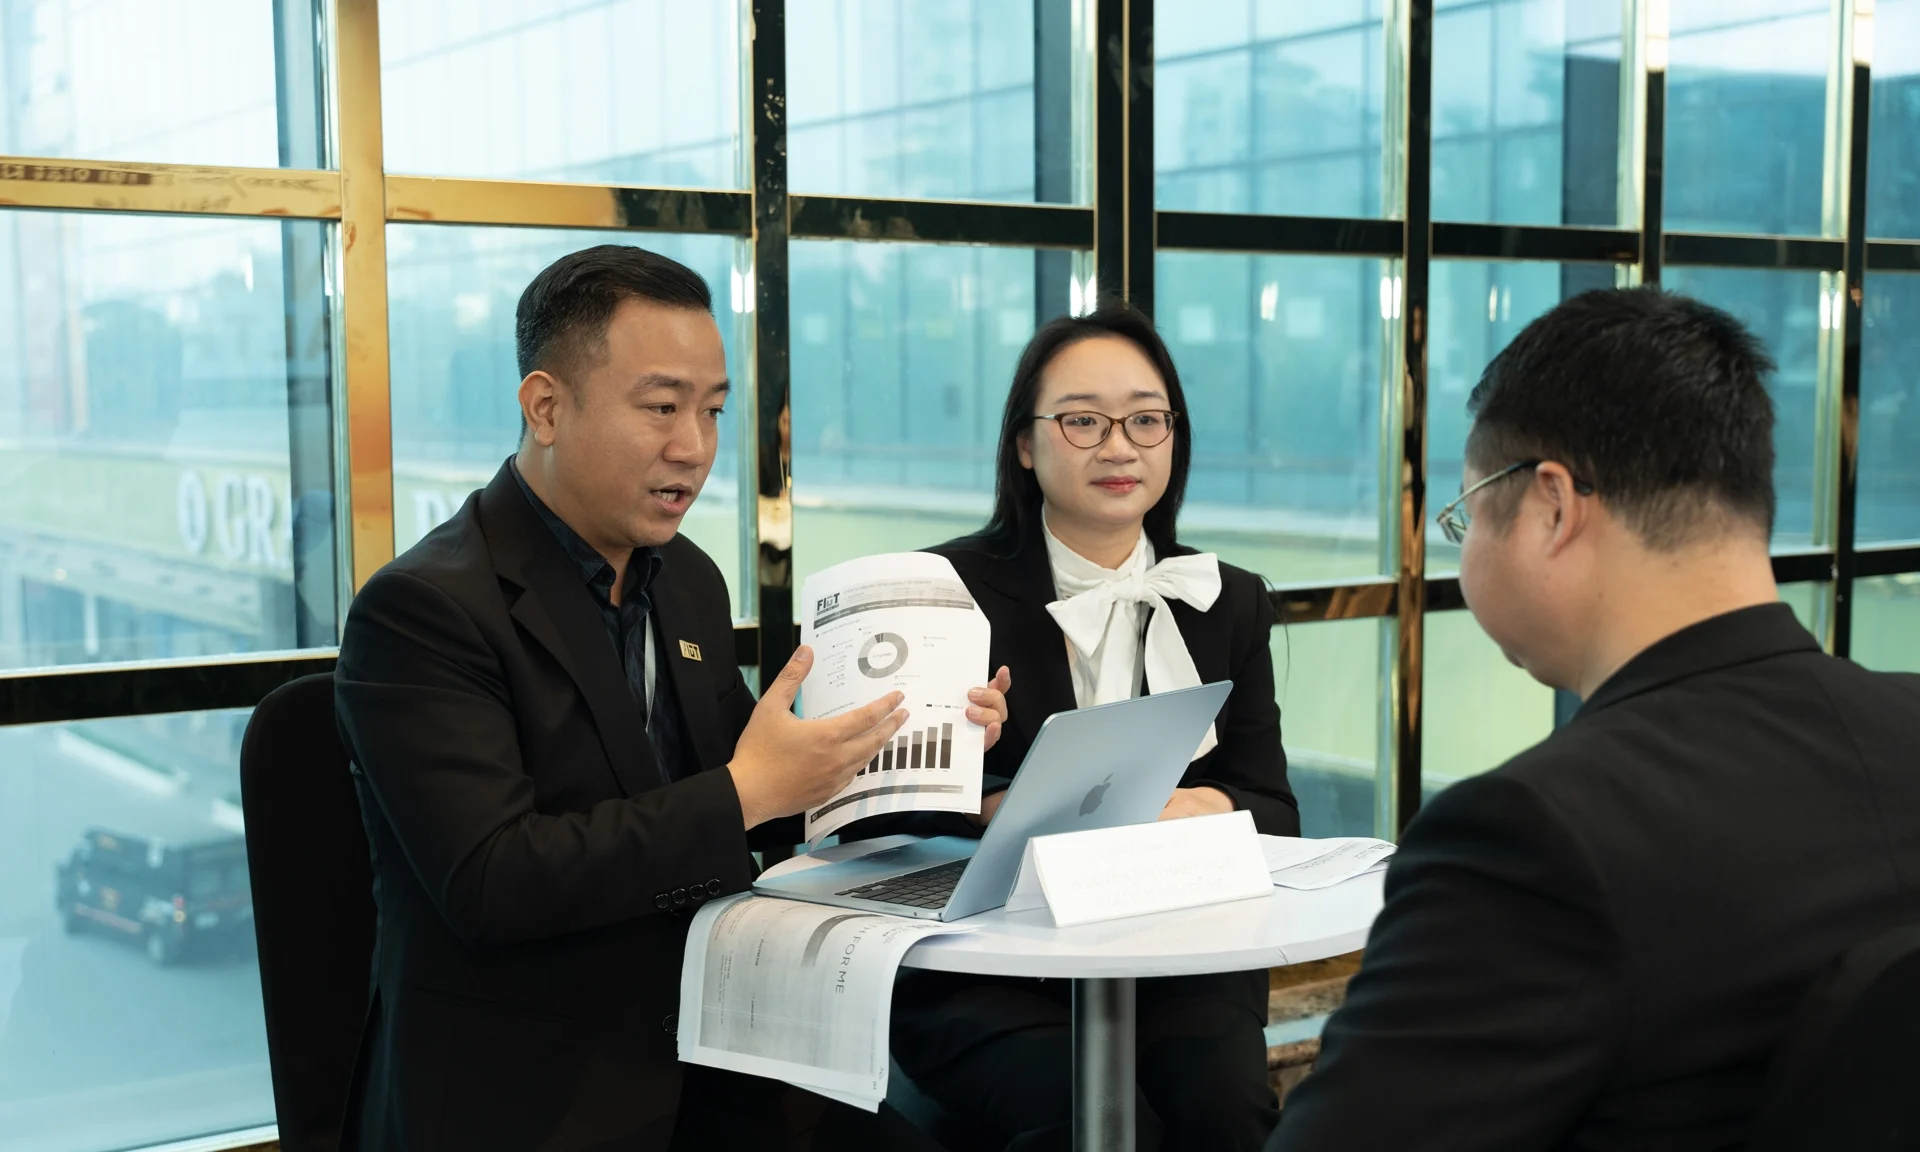
Từ đó, thay vì khách hàng hỏi mua mã chứng khoán nào, mua bất động sản gì thì trước hết họ cần phải thực hiện FHC (Finance Health Check). Tức là như nào, tư duy của một người làm nghề Cố vấn tài chính (Finance Advisors) hoặc Quản lý gia sản họ cần biết sức khoẻ tài chính của khách hàng, tư duy client first (khách hàng trên hết). Trong nghề này cần tuân thủ tiêu chuẩn và có thể bị kiện, tước giấy phép hành nghề nếu không làm đúng. Nếu không có thẩm định sức khoẻ tài chính mà người hành nghề dám đi tư vấn là bị “tuýt còi”.
Vậy FHC để làm gì? Việc này giúp cho người cố vấn tài chính biết được xu hướng thu nhập của khách hàng, tình hình chi tiêu của gia đình, mức độ người phụ thuộc, giả sử năm sau thêm con thì người phụ thuộc gia tăng, 5 năm nữa muốn cho con học trường công, con đi du học thì trách nhiệm tài chính hoàn toàn khác. Mà khi trách nhiệm này khác sẽ ảnh hưởng thanh khoản danh mục đầu tư, không có một danh mục tài sản đúng cho tất cả mọi người.
Bởi chỉ có FHC mới giúp cho người cố vấn tài chính nhận ra: Gia đình này đang bị thiếu thanh khoản, nếu đầu tư vào cổ phiếu và bất động sản vùng ven thì không phù hợp, gia đình kia có trách nhiệm tài chính gia tăng nhưng thu nhập thiếu ổn định, cần có bảo vệ tài chính…
“Nghề này buộc phải thực hiện FHC trước khi tư vấn bởi thay vì tập trung vào sản phẩm thì bây giờ sẽ là khách hàng, trước hết là mục tiêu của khách hàng sau đó mới đến sản phẩm. Đây cũng sẽ là tư duy của người làm nghề cố vấn tài chính”, ông Huấn kết luận.
(Nguồn: https://vietnamfinance.vn)
Cùng chuyên mục